東京で会社設立・一般社団法人設立・起業・開業の代行なら、当税理士事務所にご相談ください。【所在地域のほか新宿区・品川区・大田区など東京都全域に対応】
SNS運用代行の会社設立・法人化|タイミング・費用・税務の注意点
Instagram・TikTok・YouTube・X・LINEなどのSNS運用代行で独立するとき、「個人事業主として始めるか、最初から会社を設立するか」で迷う方もいらっしゃるでしょう。
既にフリーランスとして活動している方からは、「継続契約が増えてきたので法人化したい」「企業との取引を広げるために会社を作りたい」といったご相談も考えられます。
SNS運用代行の会社設立では、設立手続きだけでなく、利益の見込み、役員報酬、外注費、広告費の立替、個人から法人への契約切替まで考えておくことが大切です。
こちらでは、SNS運用代行・SNSマーケティング業で会社を設立する際のポイントを、税務・会計の視点から解説します。
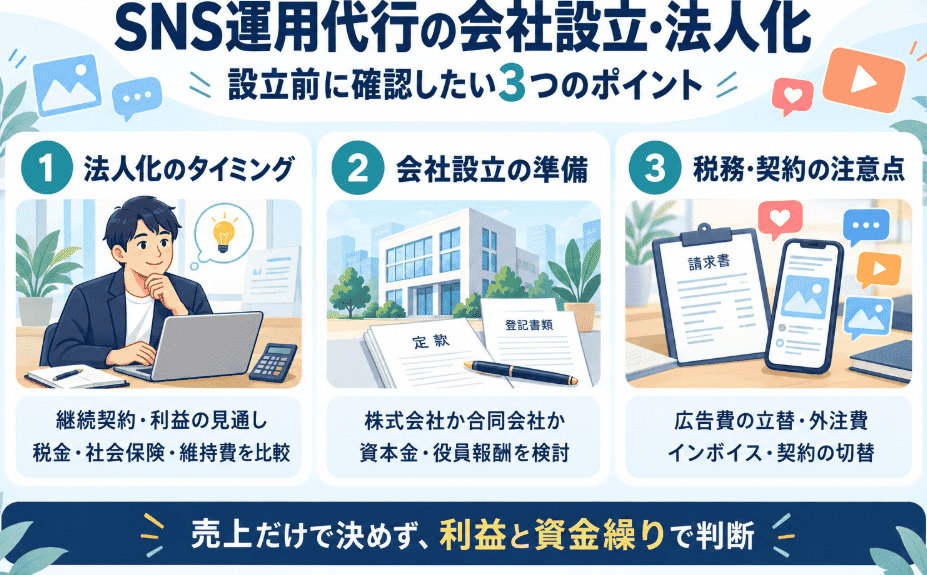
SNS運用代行は個人事業主と法人のどちらで始めるべき?
SNS運用代行は、一人で始めることも、ライター・デザイナー・動画編集者などとチームを組んで始めることもできる事業です。
会社設立の必要性は、売上の規模だけでなく、取引先の条件や事業の進め方によって変わります。
個人事業から始めることが考えられるケース
・受注できるかを確かめながら小さく始めたい
・継続契約が少なく、利益の見通しが立っていない
・まずは副業として取り組みたい
・設立費用や固定費を抑えたい
会社設立を検討したいケース
・契約予定の企業から法人との取引を求められている
・継続契約が増え、一定の利益を見込める
・従業員の採用や事業拡大を予定している(税理士として多くの顧問先様を見てきていますが、人手不足の時代においては、法人設立による採用力強化は非常に重要な視点です)
・共同経営者と出資して事業を始めたい
法人を設立すれば必ず受注が増えるわけではありません。実績や提案力が重要である点は、個人でも法人でも同じです。一方、取引先の社内ルールなどにより、法人であることが契約条件になる場合には、設立を検討する理由になります。
SNS運用代行で法人化するタイミングは?
- 売上よりも「継続して残る利益」で判断する
法人化を考えるときは、売上から外注費やソフト利用料などを差し引いた利益を確認しましょう。
例えば、次の2つでは、同じ月額売上でも事業に残る金額が異なります。
月額売上100万円、外注費などの経費20万円:差引80万円
月額売上100万円、外注費などの経費70万円:差引30万円
これは単純化した例ですが、売上だけを基準に法人化を判断できないことが分かります。
個人事業の所得税・住民税と、法人化後の法人税等・役員報酬に対する税金・社会保険料・維持費を比較することが重要です。
「売上が1,000万円を超えたら必ず法人化した方がよい」というものではありません。消費税の検討と、法人化による負担の比較は、分けて行う必要があります。
- 月額契約の継続性と取引先の集中度を見る
SNS運用代行では、月額契約があっても、契約終了によって売上が減少する可能性があります。
特に、売上の大部分を1社に依存している場合には、その契約が終了しても役員報酬や固定費を支払えるかを確認しましょう。
契約社数だけでなく、契約期間、更新条件、解約の予告期間も踏まえて、法人化後の資金計画を作成します。
- 採用やチーム化の前に検討する
案件が増え、投稿制作・撮影・動画編集・分析などを分担する段階も、法人化を検討する機会です。
会社として契約や請求、外注先への支払いをまとめることで、事業管理を整えやすくなります。ただし、雇用と業務委託は契約書の名称だけで決まるものではなく、実際の働き方に応じた対応が必要です。
なお、法人化後に、明らかに人材募集への応募が増えたとおっしゃっていた顧問先様もいらっしゃいました。
SNS運用代行の会社設立は株式会社と合同会社のどちらがよい?
SNS運用代行は、株式会社でも合同会社でも営むことができます。代表者一人で設立することも可能です。
- 設立時の費用
株式会社は合同会社よりも高くなりやすい
- 定款の認証
株式会社は必要で合同会社は不要
- 社名・会社形態の認知度
株式会社の方が一般的に高い。合同会社は株式会社ほど知られていない場合がある
- 出資や経営の設計
株式会社は株式を使った出資設計ができる。合同会社の場合は、出資者と経営の関係を踏まえた設計が必要
設立費用を抑えて一人で始めたい場合には、合同会社も選択肢になります。
一方、取引先の意向や将来の外部出資などを考え、株式会社を選ぶこともあります。会社形態だけで有利・不利を決めず、事業計画に合わせて検討しましょう。
共同経営の場合は、出資割合、意思決定の方法、担当業務、報酬、退任時の取扱いなども、設立前に話し合っておくことが大切です。
SNS運用代行の会社設立に必要な費用・資本金
会社設立では、登録免許税、株式会社の場合の定款認証費用、専門家に依頼する場合の報酬などが必要です。定款の作成方法などによっても費用は変わります。
また、設立手続きにかかる費用とは別に、事業を継続するための資金を準備しましょう。
SNS運用代行で想定される支出には、次のようなものがあります。
- パソコン、スマートフォン、カメラ、照明などの機材
- 画像・動画編集ソフト、分析ツール、生成AIサービスなどの利用料
- ライター、デザイナー、動画編集者などへの外注費
- ホームページ制作費、自社の広告宣伝費
- 役員報酬、従業員の給与、会社負担の社会保険料
- 事務所費用や通信費
資本金は、設立後に事業資金として使用できます。ただし、会社のお金になるため、代表者の私的な支出と混同してはいけません。
特に広告運用も請け負う場合は、広告媒体への支払いがクライアントからの入金より先になる可能性があります。資本金は、形式的に少額にするのではなく、入金までに必要な資金を踏まえて決めましょう。
SNS運用代行業ならではの税務・会計の注意点
- 広告費の立替と運用代行報酬を区別する
SNS広告の運用も行う場合、クライアントから「広告費と運用手数料」をまとめて受け取ることがあります。
このとき、受け取った金額のすべてが自社の売上になるとは限りません。
例えば、クライアントが負担する広告費を実際に立て替えているのであれば、広告費の精算と自社の運用報酬を分けて処理することが考えられます。一方、自社が広告サービスを仕入れて提供する取引であれば、売上と費用として処理する場合があります。
「広告費」という請求書の名目だけで判断せず、契約関係、広告媒体との取引名義、サービスの提供実態を確認することが大切です。
立替精算に該当する場合には、インボイスや立替金精算書など、必要な書類の管理も整えましょう。
また、広告費を多額に立て替える契約では、利益が出ていても資金が不足することがあります。クライアントによる直接決済や前払いを検討するなど、支払条件の設計も重要です。
- 外注クリエイターへの支払いは源泉徴収を確認する
投稿画像のデザイン、文章作成、撮影、動画制作などを外注するときは、業務内容と支払先を確認しましょう。
法人が国内の個人に支払う原稿料やデザイン料などは、源泉徴収の対象となる場合があります。
「SNS運用代行費」「制作費」といった名目だけで判断するのではなく、実際にどのような業務への報酬なのかを確認する必要があります。すべての外注費が源泉徴収の対象になるわけでも、すべて対象外になるわけでもありません。
依頼時から業務内容と報酬の内訳を明確にしておくと、請求・支払い・会計処理を進めやすくなります。
- 月額報酬や前払い代金の売上計上時期に注意する
月額の運用代行料は、原則として、契約に基づいてサービスを提供した期間に応じて売上を計上します。
例えば、半年分の運用代行料を先に受け取った場合、入金時にすべてを売上にするのではなく、未提供のサービスに対応する部分を前受金などとして管理する必要があります。
初期設定費用、撮影費用、成果報酬についても、それぞれの契約内容や業務完了の状況に応じて処理を判断します。
- インボイス登録と法人化は別に検討する
個人事業主でもインボイス発行事業者の登録は可能です。「インボイスが必要だから必ず法人化しなければならない」というわけではありません。
また、会社を設立しても、自動的にインボイス発行事業者になるわけではありません。個人の登録番号を新設法人がそのまま使うこともできないため、法人としての登録手続きを確認しましょう。
インボイス登録を受けた場合には、原則として消費税の申告・納税が必要になります。登録しない場合でも、資本金やその他の条件によって課税事業者となることがあるため、「設立後2年間は必ず消費税がかからない」とは考えないようにしましょう。
- 役員報酬は売上に合わせて自由に変えない
個人事業と異なり、法人では会社のお金と代表者個人のお金を分けて管理します。
代表者への役員報酬を会社の損金に算入するには、毎月一定額を支給する定期同額給与など、税務上の要件を満たす必要があります。
「今月は売上が多かったので報酬を増やす」といった変更は、損金に算入できない部分が生じる原因となります。会社に必要な資金と代表者の生活費の両方を考え、設立時に金額を検討しましょう。
- 一人会社でも社会保険や維持費を考えておく
SNS運用代行を一人で行う会社でも、代表者が継続的に役員報酬を受け取るなど、加入要件を満たす場合は健康保険・厚生年金への加入が必要です。
社会保険料には本人負担だけでなく会社負担もあるため、法人化の比較では両方を確認しましょう。
また、会社には決算・申告の費用がかかり、赤字でも原則として法人住民税の均等割が発生します。
法人化のメリットを税金だけで判断せず、こうした固定的な負担を含めて検討することが大切です。
SNS運用代行の会社設立の流れ
1.事業計画と法人化のメリット・負担を確認する
継続契約、見込利益、外注費、資金繰りを整理します。
2.法人の基本事項を決める
株式会社・合同会社の選択、商号、本店所在地、資本金、出資者、決算月などを決めます。
3.定款を作成し、設立登記を行う
SNS運用代行に加え、実際に予定している広告運用やコンテンツ制作なども事業目的に反映します。
4.税務・社会保険などの手続きを行う
法人設立後の届出、青色申告の申請、必要に応じたインボイス登録などを進めます。
5.契約・請求・入出金を法人に切り替える
取引先と切替時期を確認し、会計管理を開始します。
登記申請の代理は司法書士の業務です。税務の相談とあわせて、それぞれの専門家の対応範囲を確認しながら進めましょう。
個人から法人化するときは契約・アカウントの切替も忘れずに
個人名義で受けていたSNS運用代行の契約は、会社を設立しただけで自動的に法人へ移るわけではありません。
取引先と相談し、契約変更や再契約が必要かを確認しましょう。
特に整理しておきたいのは、次の事項です。
- どの月の業務から法人契約に切り替えるか
- 個人に帰属する売上と法人に帰属する売上の区分
- 請求書の名義、振込口座、インボイス登録番号
- 外注先との契約名義
- 広告アカウントの契約・請求先や管理権限
- 個人所有のパソコンや撮影機材を法人で使う場合の取扱い
SNSアカウントそのものはクライアントに帰属するケースもあります。会社設立に伴い、何の名義や権限を変更すべきかを一つずつ確認することが大切です。
SNS運用代行の会社設立・法人化をご検討の方へ
SNS運用代行の法人化では、「会社を作れるか」だけでなく、「今作ることが事業に合っているか」を確認することが大切です。
当税理士事務所では、会社設立前の税務相談から、設立後の会計・税務申告までサポートしております。
Instagram・TikTok・YouTubeなどの運用代行、SNSマーケティング、広告運用、コンテンツ制作を行う方は、お気軽にご相談ください。
- 個人事業と法人のどちらがよいか比較したい
- 継続契約が増えたので法人化を検討したい
- 役員報酬や資本金をいくらにするか相談したい
- 広告費の立替や外注費の処理を整理したい
- freee・マネーフォワードなどを活用して経理を整えたい
ご相談時に、直近の売上・経費、契約社数、今後の受注見込みが分かる資料をご用意いただくと、具体的な検討を進めやすくなります。
東京・恵比寿でSNS運用代行の会社設立・法人化をご検討の方は、当事務所の無料相談をご利用ください。
会社設立・起業・融資・税理士変更の無料相談はこちらへ
会社設立登記、税務処理、会計処理について、お気軽にお問合せくださいませ。できる限りの対応をさせていただきます。
東京で会社設立・起業をご検討の方は、こちらの電話番号へどうぞ、無料相談を行っております。
03-6712-2681
運営:東京の税理士事務所Century Partners
営業時間:9:00~18:00
株式会社設立・合同会社設立・一般社団法人設立に対応しております。
会社設立代行対応地域:渋谷区、目黒区、新宿区、品川区、港区、大田区、世田谷区などの東京都全域及び神奈川県、埼玉県、千葉県に対応
(当税理士事務所は渋谷区の恵比寿ガーデンプレイス近くです)
会社設立の無料相談を実施しております。
会社設立についての無料相談はお気軽にどうぞ。我々設立のプロがしっかりとサポートいたします。
03-6712-2681
メールでのお問合せは24時間受け付けております。お気軽にご連絡ください。
ごあいさつ
斉藤 一生
東京 会社設立パートナーズ
(運営:Century Partners)
代表税理士ごあいさつ
親切・丁寧な対応をモットーとしております。起業に関して、お気軽に無料相談をしてください。お待ちしております。